La régularisation progressive du plafond mensuel de la Sécurité sociale (PMSS) est un mécanisme essentiel dans le calcul des cotisations sociales. Elle permet d’ajuster chaque mois les assiettes des cotisations plafonnées en fonction des rémunérations cumulées depuis le début de l’année.
Ce mécanisme concerne notamment les salariés dont la rémunération varie d’un mois à l’autre, par exemple en raison d’une prime exceptionnelle, d’heures supplémentaires ou d’une rémunération variable.
Comment fonctionne la régularisation progressive du PMSS en 2026 ? Comment calculer les assiettes plafonnées ? Voici les règles à connaître, accompagnées d’exemples chiffrés.
1. Qu’est-ce que la régularisation progressive du PMSS ?
Le plafond mensuel de la Sécurité sociale (PMSS) constitue une référence pour le calcul de certaines cotisations sociales, notamment la cotisation d’assurance vieillesse plafonnée.
Lorsqu’un salarié perçoit une rémunération supérieure au PMSS, certaines cotisations ne sont calculées que dans la limite du plafond applicable.
Cependant, le calcul ne consiste pas simplement à comparer chaque mois le salaire brut au PMSS du mois.
La régularisation progressive consiste à comparer, chaque mois, les rémunérations cumulées et les plafonds cumulés depuis le début de l’année civile, ou depuis l’embauche si elle est postérieure.
Cette méthode permet d’ajuster les cotisations déjà calculées lorsque la rémunération varie.
Par exemple, un salarié peut percevoir une rémunération supérieure au plafond en janvier, puis inférieure en février. La régularisation progressive permet alors de réajuster l’assiette plafonnée de février en tenant compte du dépassement constaté en janvier.
2. Quel est le montant du PMSS en 2026 ?
Depuis le 1er janvier 2026, le plafond mensuel de la Sécurité sociale est fixé à 4 005 €, contre 3 925 € en 2025.
Les plafonds applicables en 2026 sont les suivants :
| lafond | Montant 2026 |
|---|---|
| Plafond journalier | 220 € |
| Plafond mensuel (PMSS) | 4 005 € |
| Plafond trimestriel | 12 015 € |
| Plafond annuel (PASS) | 48 060 € |
Ces valeurs servent de référence au calcul des cotisations sociales plafonnées.
Pour un salarié à temps plein présent toute l’année, sans situation particulière entraînant une proratisation, le plafond cumulé augmente de 4 005 € chaque mois.
Ainsi, le plafond cumulé atteint 8 010 € en février, 12 015 € en mars et 48 060 € en décembre.
3. Comment calculer la régularisation progressive du PMSS ?
Le calcul repose sur trois étapes.
Étape 1 : calculer la rémunération brute cumulée
Il faut additionner les rémunérations soumises aux cotisations concernées depuis le début de l’année ou depuis l’embauche.
Exemple :
- Janvier : 3 000 €
- Février : 5 000 €
- Mars : 2 500 €
Le salaire brut cumulé à fin mars est donc de :
3 000 + 5 000 + 2 500 = 10 500 €.
Étape 2 : déterminer le plafond cumulé
Le plafond cumulé correspond à la somme des plafonds applicables à chaque période d’emploi.
Pour un salarié à temps plein présent depuis le 1er janvier 2026, sans proratisation :
- Janvier : 4 005 €
- Février : 8 010 €
- Mars : 12 015 €
Étape 3 : calculer l’assiette plafonnée du mois
La formule générale est la suivante :
Assiette plafonnée du mois = minimum (rémunération cumulée ; plafond cumulé) − cumul des assiettes plafonnées des mois précédents.
Cette formule permet de déterminer l’assiette sur laquelle seront calculées les cotisations plafonnées du mois.
Attention : le plafond retenu doit être adapté à la situation du salarié, notamment en cas de temps partiel, d’entrée ou de sortie en cours de mois ou d’absence non rémunérée.
4. Exemple pratique n° 1 : régularisation progressive avec une prime exceptionnelle
Prenons l’exemple d’un salarié à temps plein, présent depuis le 1er janvier 2026, sans absence ni proratisation du plafond.
Il perçoit les rémunérations suivantes :
- Janvier : 3 000 €
- Février : 6 000 €, dont une prime exceptionnelle
- Mars : 2 500 €
Tableau de régularisation progressive
| Mois | Brut mensuel | Brut cumulé | PMSS cumulé | Assiette plafonnée du mois |
|---|---|---|---|---|
| Janvier | 3 000 € | 3 000 € | 4 005 € | 3 000 € |
| Février | 6 000 € | 9 000 € | 8 010 € | 5 010 € |
| Mars | 2 500 € | 11 500 € | 12 015 € | 3 490 € |
Explication du calcul de janvier
Le salaire brut de janvier est de 3 000 €, inférieur au PMSS de 4 005 €.
L’intégralité du salaire entre donc dans l’assiette plafonnée.
Assiette plafonnée de janvier = 3 000 €.
Explication du calcul de février
En février, le salarié perçoit 6 000 € brut.
Le salaire cumulé depuis janvier atteint :
3 000 + 6 000 = 9 000 €.
Le plafond cumulé est de :
4 005 × 2 = 8 010 €.
L’assiette plafonnée cumulée est limitée à 8 010 €.
Il faut ensuite déduire l’assiette plafonnée de janvier :
8 010 − 3 000 = 5 010 €.
L’assiette plafonnée de février est donc de 5 010 €, alors que le PMSS mensuel est de 4 005 €.
C’est l’une des particularités de la régularisation progressive : l’assiette plafonnée d’un mois peut dépasser le PMSS mensuel.
Explication du calcul de mars
En mars, le salarié perçoit 2 500 € brut.
Son salaire cumulé atteint :
3 000 + 6 000 + 2 500 = 11 500 €.
Le plafond cumulé atteint :
4 005 × 3 = 12 015 €.
Le salaire cumulé étant inférieur au plafond cumulé, l’assiette plafonnée cumulée correspond à 11 500 €.
Il faut déduire les assiettes plafonnées précédentes :
11 500 − 3 000 − 5 010 = 3 490 €.
L’assiette plafonnée de mars est donc de 3 490 €, alors que le salaire brut du mois est de seulement 2 500 €.
Cette différence de 990 € correspond à la réintégration dans l’assiette plafonnée d’une partie de la rémunération qui dépassait précédemment le plafond cumulé.
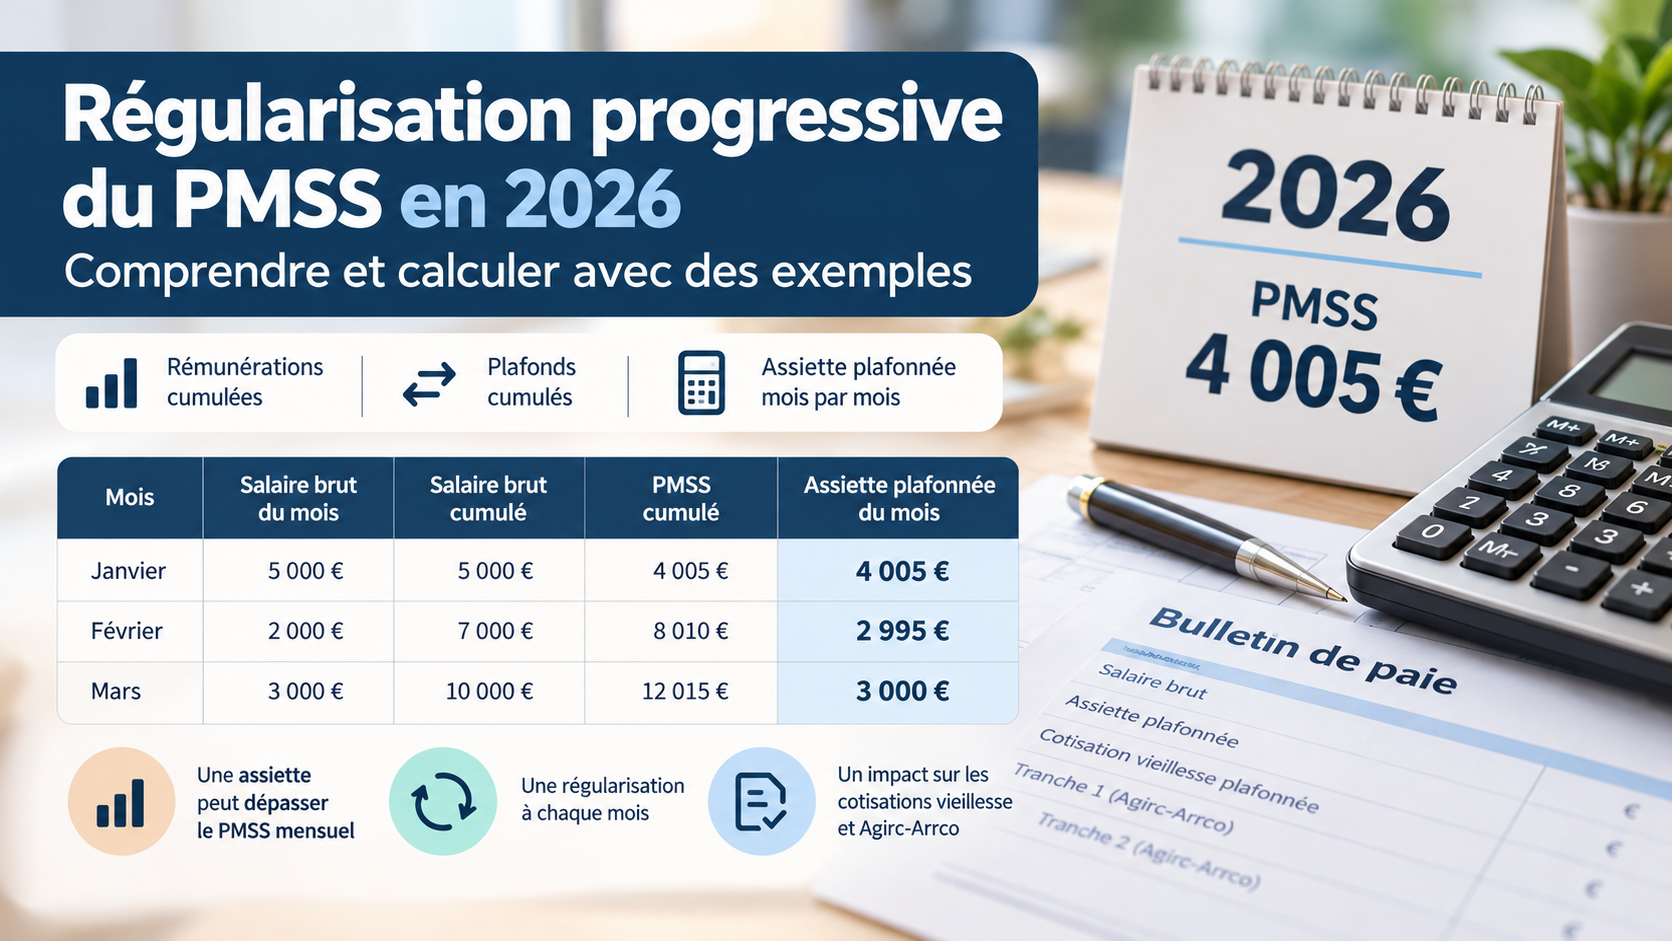
5. Exemple pratique n° 2 : régularisation après un dépassement du PMSS
Prenons un deuxième salarié, présent à temps plein depuis le 1er janvier 2026.
Sa rémunération est la suivante :
- Janvier : 5 000 €
- Février : 2 000 €
- Mars : 3 000 €
| Mois | Brut mensuel | Brut cumulé | Plafond cumulé | Assiette plafonnée du mois |
|---|---|---|---|---|
| Janvier | 5 000 € | 5 000 € | 4 005 € | 4 005 € |
| Février | 2 000 € | 7 000 € | 8 010 € | 2 995 € |
| Mars | 3 000 € | 10 000 € | 12 015 € | 3 000 € |
En janvier, le salaire dépasse le PMSS de 995 €. Cette fraction ne rentre pas dans l’assiette de la cotisation vieillesse plafonnée de janvier.
En février, le salaire cumulé de 7 000 € est inférieur au plafond cumulé de 8 010 €.
L’assiette plafonnée cumulée doit donc atteindre 7 000 €.
Le calcul est le suivant :
7 000 − 4 005 = 2 995 €.
L’assiette plafonnée de février dépasse ainsi de 995 € le salaire brut de février.
Cette régularisation permet de prendre en compte le dépassement initial de janvier dans la limite du plafond cumulé.
En mars, le salaire cumulé reste inférieur au plafond cumulé. L’assiette plafonnée du mois correspond donc au salaire brut de 3 000 €.
6. Quelles cotisations sont concernées par la régularisation progressive ?
Le mécanisme concerne notamment les cotisations calculées dans la limite du plafond de la Sécurité sociale.
Cotisation vieillesse plafonnée
La cotisation d’assurance vieillesse plafonnée est calculée sur une assiette limitée au plafond applicable.
Lorsque les rémunérations varient, l’assiette est régularisée progressivement afin de respecter le plafond cumulé.
Retraite complémentaire Agirc-Arrco
La régularisation progressive intervient également dans la détermination des tranches de cotisations de retraite complémentaire.
En 2026, les deux tranches principales sont :
- Tranche 1 : rémunération retenue dans la limite d’un plafond de Sécurité sociale.
- Tranche 2 : fraction de rémunération comprise entre un et huit plafonds de Sécurité sociale.
Les assiettes sont déterminées en tenant compte des rémunérations et plafonds cumulés, selon les règles applicables.
Une variation de rémunération peut ainsi entraîner un ajustement des bases de cotisations entre les deux tranches.
Autres cotisations plafonnées
Le plafond de la Sécurité sociale intervient également dans le calcul d’autres cotisations ou contributions, selon leurs règles propres.
Il convient donc de vérifier la nature de chaque cotisation avant d’appliquer une régularisation.
7. Régularisation progressive et proratisation du PMSS
Le plafond mensuel de 4 005 € ne s’applique pas systématiquement dans son intégralité.
Certaines situations nécessitent une réduction du plafond.
C’est notamment le cas :
- D’une entrée ou d’une sortie en cours de mois.
- D’un contrat de travail à temps partiel.
- De certaines absences non rémunérées.
- D’une situation de pluralité d’employeurs.
Exemple : entrée en cours de mois
Un salarié est embauché le 16 avril 2026.
Le mois d’avril compte 30 jours calendaires. Le salarié est présent pendant 15 jours calendaires.
Le plafond applicable au mois d’avril est donc :
4 005 × 15 / 30 = 2 002,50 €.
Ce plafond réduit sera pris en compte dans le calcul du plafond cumulé à partir de l’embauche.
À compter de mai, si le salarié travaille à temps plein sans absence entraînant de réduction, le plafond mensuel entier s’ajoutera au cumul.
La régularisation progressive doit donc toujours tenir compte des plafonds réellement applicables à chaque période d’emploi.
8. Comment vérifier la régularisation progressive sur un bulletin de paie ?
Dans la plupart des logiciels de paie, la régularisation progressive est calculée automatiquement.
Toutefois, il reste important de contrôler les assiettes lorsque le salarié perçoit une rémunération variable.
Voici les principaux éléments à vérifier :
- Le salaire brut soumis à cotisations pour chaque période.
- Le cumul des rémunérations depuis le début de l’année ou l’embauche.
- Le plafond de Sécurité sociale applicable à chaque mois.
- Le cumul des plafonds.
- Le cumul des assiettes plafonnées déjà utilisées.
- Les bases de cotisations vieillesse plafonnée et de retraite complémentaire.
Une assiette plafonnée supérieure au salaire brut du mois n’est pas nécessairement une anomalie.
Elle peut résulter d’une régularisation progressive parfaitement justifiée.
En revanche, un plafond incorrect, une absence mal paramétrée ou un mauvais cumul de rémunération peuvent entraîner des erreurs de cotisations et de déclaration sociale nominative (DSN).
FAQ : régularisation progressive du PMSS
La régularisation progressive du PMSS est-elle obligatoire ?
La régularisation progressive s’effectue-t-elle chaque mois ?
Il ne faut donc pas attendre systématiquement la fin de l’année pour procéder aux ajustements.
Une assiette plafonnée peut-elle dépasser le PMSS mensuel ?
Une assiette plafonnée peut-elle dépasser le salaire brut du mois ?
La régularisation progressive s’applique-t-elle aux salariés à temps partiel ?
Le calcul de la régularisation progressive repart-il à zéro en janvier ?
Conclusion
La régularisation progressive du PMSS constitue un mécanisme indispensable pour garantir le calcul correct des cotisations plafonnées lorsque la rémunération d’un salarié varie.
Son fonctionnement repose sur une règle essentielle : comparer chaque mois les rémunérations cumulées et les plafonds cumulés, puis déduire les assiettes plafonnées déjà calculées.
Cette méthode explique pourquoi l’assiette plafonnée d’un mois peut être supérieure au PMSS ou au salaire brut mensuel.
Une bonne maîtrise de ce calcul permet de fiabiliser les bulletins de paie, de détecter les anomalies de paramétrage et de sécuriser les déclarations sociales.
Besoin d’un accompagnement pour la gestion de votre paie ?
Mon Expert Paie accompagne les TPE, PME et professionnels dans l’établissement des bulletins de paie, les déclarations sociales nominatives (DSN) et la régularisation des anomalies de cotisations.
Que vous souhaitiez externaliser votre paie ou corriger des erreurs sur vos déclarations, bénéficiez d’un accompagnement adapté à votre entreprise.
Mon Expert Paie – Accompagnement et externalisation de la gestion de la paie pour les entreprises.